ანსამბლ „რუსთავის“ ბიუჯეტი და კითხვები
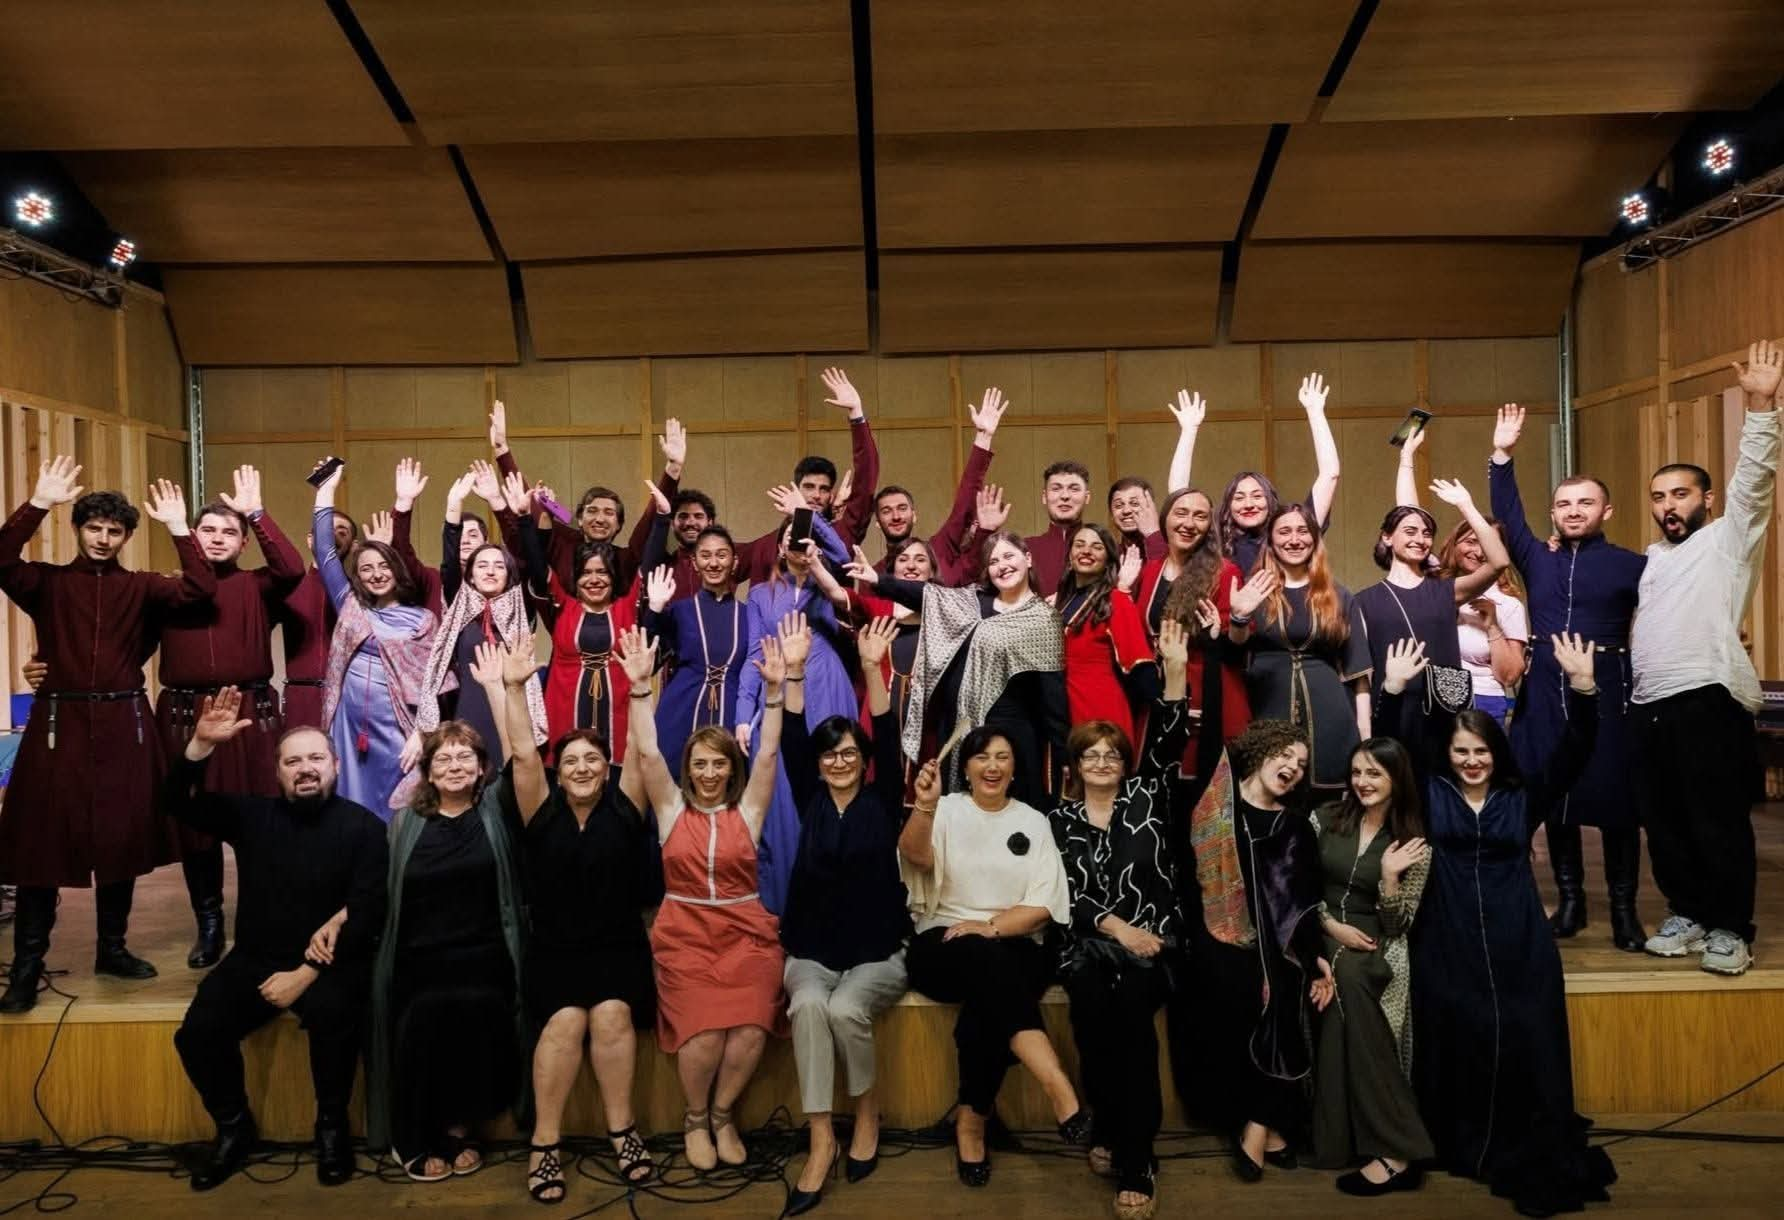
საქართველოს ხალხური სიმღერისა და ცეკვის სახელმწიფო აკადემიური ანსამბლი „რუსთავი“ ქვეყნის ერთ-ერთი ყველაზე ცნობილი კულტურული ინსტიტუციაა. მისი ისტორიული და კულტურული მნიშვნელობა სადავო არ არის. თუმცა როდესაც საუბარია მილიონობით ლარის სახელმწიფო დაფინანსებაზე, მხოლოდ სახელისა და ისტორიის ხსენება საკმარისი აღარ არის.
ჩნდება სრულიად ლეგიტიმური კითხვა: რაში იხარჯება გადასახადის გადამხდელების ფული და რამდენად გამჭვირვალეა ეს ხარჯვა?
2025 წლის სახელმწიფო ბიუჯეტის განწერის მიხედვით, ანსამბლ „რუსთავისთვის“ სახელმწიფო ბიუჯეტიდან 2,400,000 ლარი იყო გათვალისწინებული. ამ თანხიდან 1,741,000 ლარი შრომის ანაზღაურებაზე, 159,000 ლარი საქონელსა და მომსახურებაზე, ხოლო კიდევ 500,000 ლარი არაფინანსური აქტივების ზრდაზე იყო დაგეგმილი. ანუ 2.4 მილიონიდან დაახლოებით 72.5% მხოლოდ შრომის ანაზღაურებაზე მოდიოდა.
2026 წელს სურათი კიდევ უფრო საინტერესოა. ანსამბლის ცენტრალური ბიუჯეტი 3,022,000 ლარს შეადგენს, საიდანაც 2,187,000 ლარი სახელმწიფო ბიუჯეტიდან, ხოლო 835,000 ლარი კანონმდებლობით ნებადართული შემოსავლებიდანაა
გათვალისწინებული. მთლიანი ბიუჯეტიდან შრომის ანაზღაურებაზე 2,070,000 ლარია, საქონელსა და მომსახურებაზე - 867,000 ლარი, სხვა ხარჯებზე - 65,000 ლარი, სოციალურ უზრუნველყოფაზე - 10,000 და არაფინანსურ აქტივებზე - 10,000 ლარი. უშუალოდ სახელმწიფოს მიერ დაფინანსებული შრომის ანაზღაურება 1,870,000 ლარს აღწევს.
ეს ციფრები თავისთავად არ მიუთითებს თანხების არამიზნობრივ ხარჯვაზე. მაგრამ სწორედ მათი მასშტაბი აჩენს კითხვებს, რომლებზეც საჯარო დაწესებულებას მაქსიმალურად დეტალური პასუხი უნდა ჰქონდეს. რამდენი ადამიანია დღეს ანსამბლში დასაქმებული? რა ანაზღაურებას იღებენ ხელმძღვანელი პირები? როგორ ნაწილდება მილიონობით ლარის სახელფასო ფონდი ადმინისტრაციულ და შემოქმედებით პერსონალს შორის? კონკრეტულად რა ქონება შეიძინა ანსამბლმა 2025 წელს გათვალისწინებული ნახევარი მილიონი ლარის არაფინანსური აქტივებით? ვისთან გაფორმდა ხელშეკრულებები? რას მოიცავს 2026 წლის 867 ათასი ლარის საქონლისა და მომსახურების ხარჯი?
ეს განსაკუთრებით მნიშვნელოვანია იმიტომ, რომ „რუსთავი“ კერძო კომპანია არ არის. იგი საჯარო სამართლის იურიდიული პირია. მისი მოქმედი დებულებით, სახელმწიფო კონტროლს კულტურის სამინისტრო ახორციელებს, ხოლო სამინისტროს თანხმობა საჭიროა ბიუჯეტის, საშტატო ნუსხისა და სახელფასო ფონდის განსაზღვრისთვის. დებულება ასევე პირდაპირ ადგენს პასუხისმგებლობას ანსამბლის ფულადი სახსრების მიზნობრივ და სწორ ხარჯვაზე. ანსამბლის დირექტორია ია მაქაცარიაა (კულტურის ყოფილი მინისტრის თიკა რუხაძის დაქალი), ხოლო სამხატვრო ხელმძღვანელი - მიხეილ ჯავახიშვილი.
ამავე დროს, სახელმწიფო დაფინანსება ანსამბლის ერთადერთი ფინანსური წყარო არ არის. დებულება მას საშუალებას აძლევს მიიღოს შემოსავლები ბილეთებიდან, კონცერტებიდან, კულტურული მომსახურებიდან, ჩანაწერებისა და ტრანსლაციების კომერციული გამოყენებიდან, გრანტებიდან, შემოწირულობებიდან და სხვა ნებადართული საქმიანობიდან. სსიპ ”საქართველოს საკანონმდებლო მაცნე” 2026 წლის ბიუჯეტშიც სწორედ 835 ათასი ლარია გათვალისწინებული ასეთი არასაბიუჯეტო შემოსავლების სახით.
ამიტომ კიდევ ერთი მნიშვნელოვანი საკითხია: თუ ანსამბლი საკუთარი საქმიანობიდანაც ასიათასობით ლარის შემოსავალს გეგმავს, რა პრინციპით განისაზღვრება სახელმწიფოს მიერ დამატებით გამოყოფილი მილიონები და რა კონკრეტული შედეგების მიღწევას უკავშირდება ეს დაფინანსება?
საქმიანობა ხარჯებს უდავოდ მოითხოვს. მაგრამ სწორედ ამიტომ არის საჭირო არა ზოგადი პასუხი - ფული კულტურას ხმარდება“, არამედ საჯაროდ გასაგები ფინანსური სურათი: ვინ, რამდენს, რისთვის და რომელი ხელშეკრულების საფუძველზე იღებს.
საუბარია მილიონობით ლარის საჯარო რესურსზე. ამიტომ კითხვა - „სად მიდის ანსამბლ ‘რუსთავის’ მილიონები?“ - არც ანსამბლის შემოქმედებითი საქმიანობის დაკნინებაა და არც ქართული ფოლკლორის მნიშვნელობის ეჭვქვეშ დაყენება. ეს არის ჩვეულებრივი მოთხოვნა საჯარო ფინანსების ანგარიშვალდებულებაზე და პასუხი ამ კითხვაზე საზოგადოებას ეკუთვნის.
2026-09-13
2026-09-07
2026-09-04
2026-08-25
2026-08-25
2026-08-25
2026-08-25
2026-08-24
2026-08-24
2026-08-22